배당소득 분리과세 2026 완전 가이드 — 대상·세율·신청·기록
- 2026년 1월 1일 이후 받은 고배당기업 배당은, 다음 해 5월 신고 때 분리과세 신청서를 내면 다른 소득과 합치지 않고 14·20·25·30% 네 구간으로 따로 세금을 매겨요(지방소득세 별도).
- 신청한 고배당기업 배당은 금융소득 2,000만 원을 넘었는지 따질 때 빠져요. 해외 증시 주식의 배당은 이 특례 안내에 들어 있지 않아요.
- 한시 제도예요. 법은 2028년 12월 31일이 속하는 사업연도 배당분까지, 국세청 안내 기준 신고 시기는 2027년 5월부터 2030년 5월까지예요.
📅 2026년 10월 11일에 확인한 자료로 쓴 글이에요. 세법·제도·증권사 화면은 바뀔 수 있어요. 바뀐 내용을 알게 되면 맨 아래 '수정 이력'에 날짜와 함께 적어 둘게요.
1. 2026년부터 무엇이 바뀌었나요 — 고배당기업 배당은 '따로 셈'을 고를 수 있어요
배당은 세금이 미리 빠진 채 입금돼서, 연말까지 신경 쓸 일이 별로 없어 보여요. 하지만 이자와 배당의 합계가 커지면 계산법이 바뀌고, 2026년에는 선택지가 하나 더 생겼어요.
바뀌기 전 규칙부터 볼게요. 한 해 금융소득(이자+배당)이 2,000만 원을 넘지 않으면 14% 분리과세로 끝나요. 넘는 사람은 근로소득 등과 묶여 6%~45% 세율(지방세 별도)의 종합과세를 받아요(국세청 보도참고자료 1쪽, 2026-03-09 [1]).
새 갈래는 조세특례제한법 제104조의27에 들어 있어요. 이 조문은 2025-12-23 개정, 2026-01-01 시행이에요(금융위원회 보도자료, 2026-02-24 [3]).
| 구분 | 2025년까지 받은 배당 | 2026년부터 — 고배당기업 배당을 신청한 경우 |
|---|---|---|
| 계산 방식 | 금융소득이 2,000만 원 초과면 근로·사업소득 등과 합산 | 고배당기업 배당은 합산하지 않고 따로 계산 [1] |
| 세율 | 2,000만 원까지 14%, 넘으면 기본세율 6~45%가 쓰이는 계산 | 14·20·25·30% 네 구간 [1][2] |
| 2,000만 원 판정 | 이자·배당을 모두 더해 판정 | 신청한 고배당기업 배당은 판정에서 제외 [1] |
| 적용 방법 | — | 신고 때 신청서를 내서 고름(선택) [1] |
국회를 거치며 정부안에서 고쳐진 곳도 있어요. 정부안은 3억 원 초과에 35%를 매기는 3단계였는데, 최종 법은 3억~50억 원 25%, 50억 원 초과 30%의 4단계가 됐어요.
시작 시점도 '2026년에 생긴 이익의 배당분'에서 '2026년 1월 1일 이후 지급한 배당분'으로 바뀌었어요(국회예산정책처, 2025년 12월, 134쪽 [2]).
2. 규칙 — 요건 갖춘 상장사의 현금배당을, 신청하면 네 구간으로 따로 세요
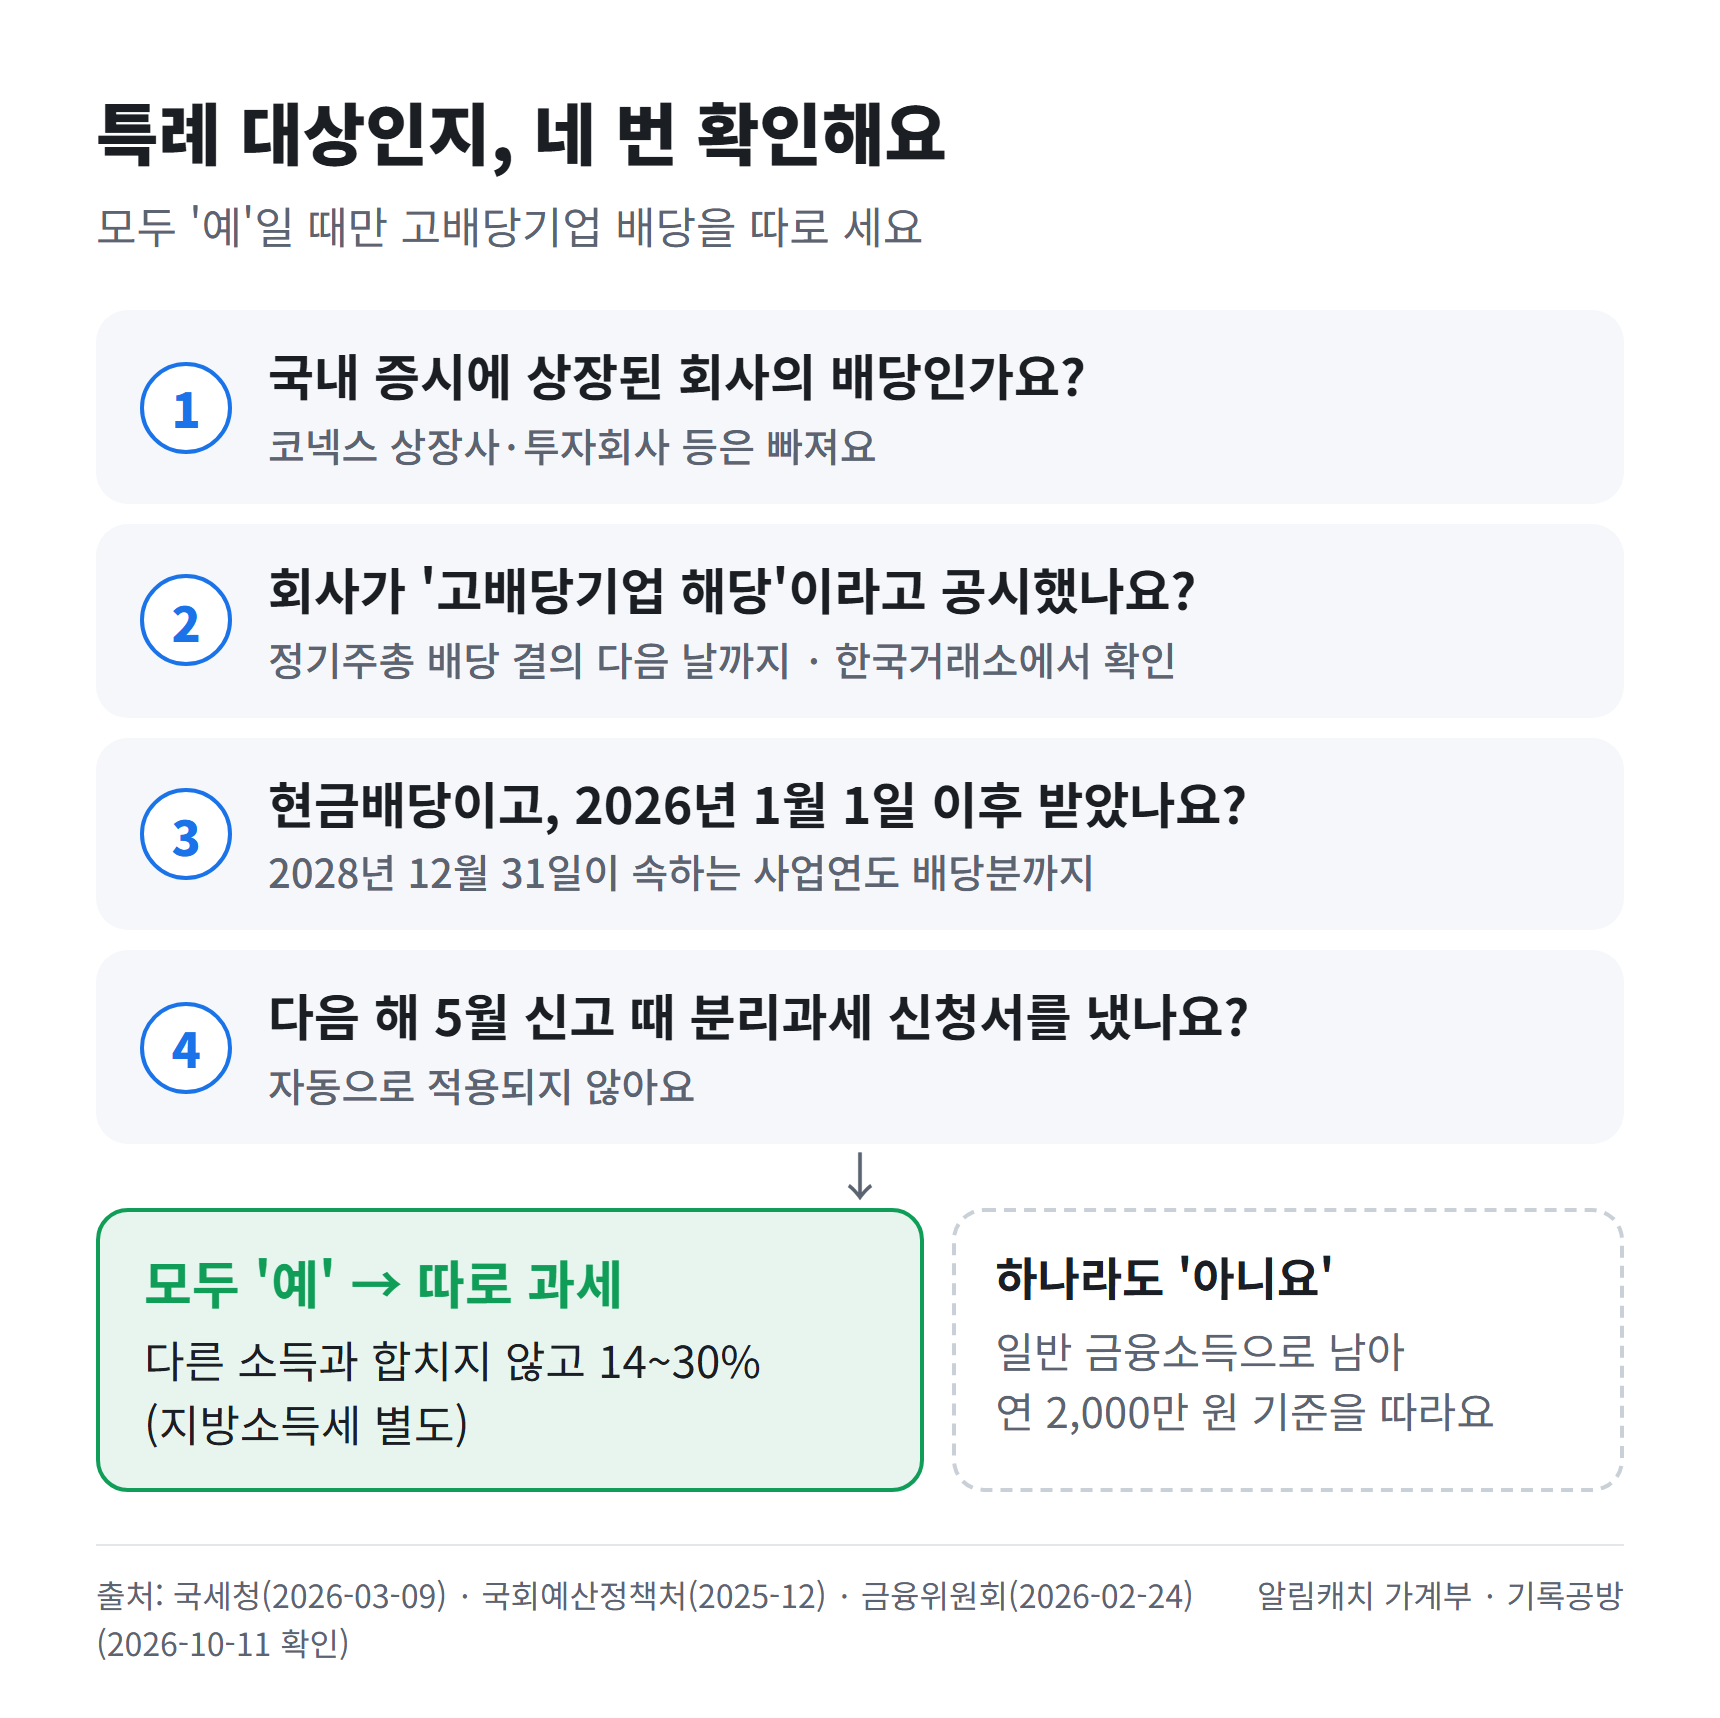
대상 기업 — 상장사이면서, 배당 요건을 갖추고, 그 사실을 공시한 회사
국회예산정책처 정리로 보면 대상은 국내 주권상장법인이고, 코넥스 상장사와 투자회사 등은 빠져요. 여기에 현금배당이 2024 사업연도보다 줄지 않아야 하고, 아래 둘 중 하나를 만족해야 해요(16·49쪽 [2]).
- ① 배당성향(순이익 가운데 배당으로 나눈 비율) 40% 이상
- ② 배당성향 25% 이상이면서 배당이 전년보다 10% 이상 증가
재정경제부가 2026년 1월 발표한 시행령 개정안 설명에는, 당기순이익이 0 이하인데 배당한 회사는 제한적으로 허용하고 펀드·리츠 등 유동화전문회사는 적용 대상에서 뺀다고 적혀 있어요(2026-01-16 [4]).
요건을 갖췄다는 사실은 회사가 직접 알려야 해요. 법이 공시를 요구하고, 2026년 2월 국무회의를 통과한 시행령 개정안은 그 방법을 '기업가치 제고계획 공시'로 정했어요(금융위원회, 2026-02-24 [3]).
공시 기한은 정기주총에서 이익배당을 결의한 날의 다음 날까지예요. 국세청은 투자자가 한국거래소 상장공시시스템(KIND)에서 해당 여부를 볼 수 있다고 안내했어요. 발표 당시 메뉴 이름은 '고배당기업 공시내역'(가칭)이었어요(국세청 2쪽·5쪽 [1]).
대상 배당과 대상 사람
특례가 붙는 것은 현금배당이에요. 위 시행령 개정안 설명에서는 중간배당·분기배당·특별배당·결산배당을 모두 포함한다고 했어요([4]).
받는 사람은 개인 주주예요(국회예산정책처 자료의 표현은 '내국인' [2]). 국세청은 2025년 이전부터 갖고 있던 주주든 2026년에 새로 산 주주든, 2026년에 배당을 받았다면 해당한다고 설명했어요(3쪽 [1]).
세율 구간 — 넘는 금액에만 높은 세율이 붙어요
| 한 해 고배당기업 배당(특례배당소득) | 세금 계산 |
|---|---|
| 2,000만 원 이하 | 14% |
| 2,000만 원 초과 ~ 3억 원 이하 | 280만 원 + 2,000만 원을 넘는 금액의 20% |
| 3억 원 초과 ~ 50억 원 이하 | 5,880만 원 + 3억 원을 넘는 금액의 25% |
| 50억 원 초과 | 12억 3,380만 원 + 50억 원을 넘는 금액의 30% |
표는 국세청 보도참고자료 참고2(6쪽 [1])를 옮긴 것이고, 구간과 세율은 국회예산정책처 정리와 같아요([2]). 표의 세금에는 지방소득세가 들어 있지 않아요.
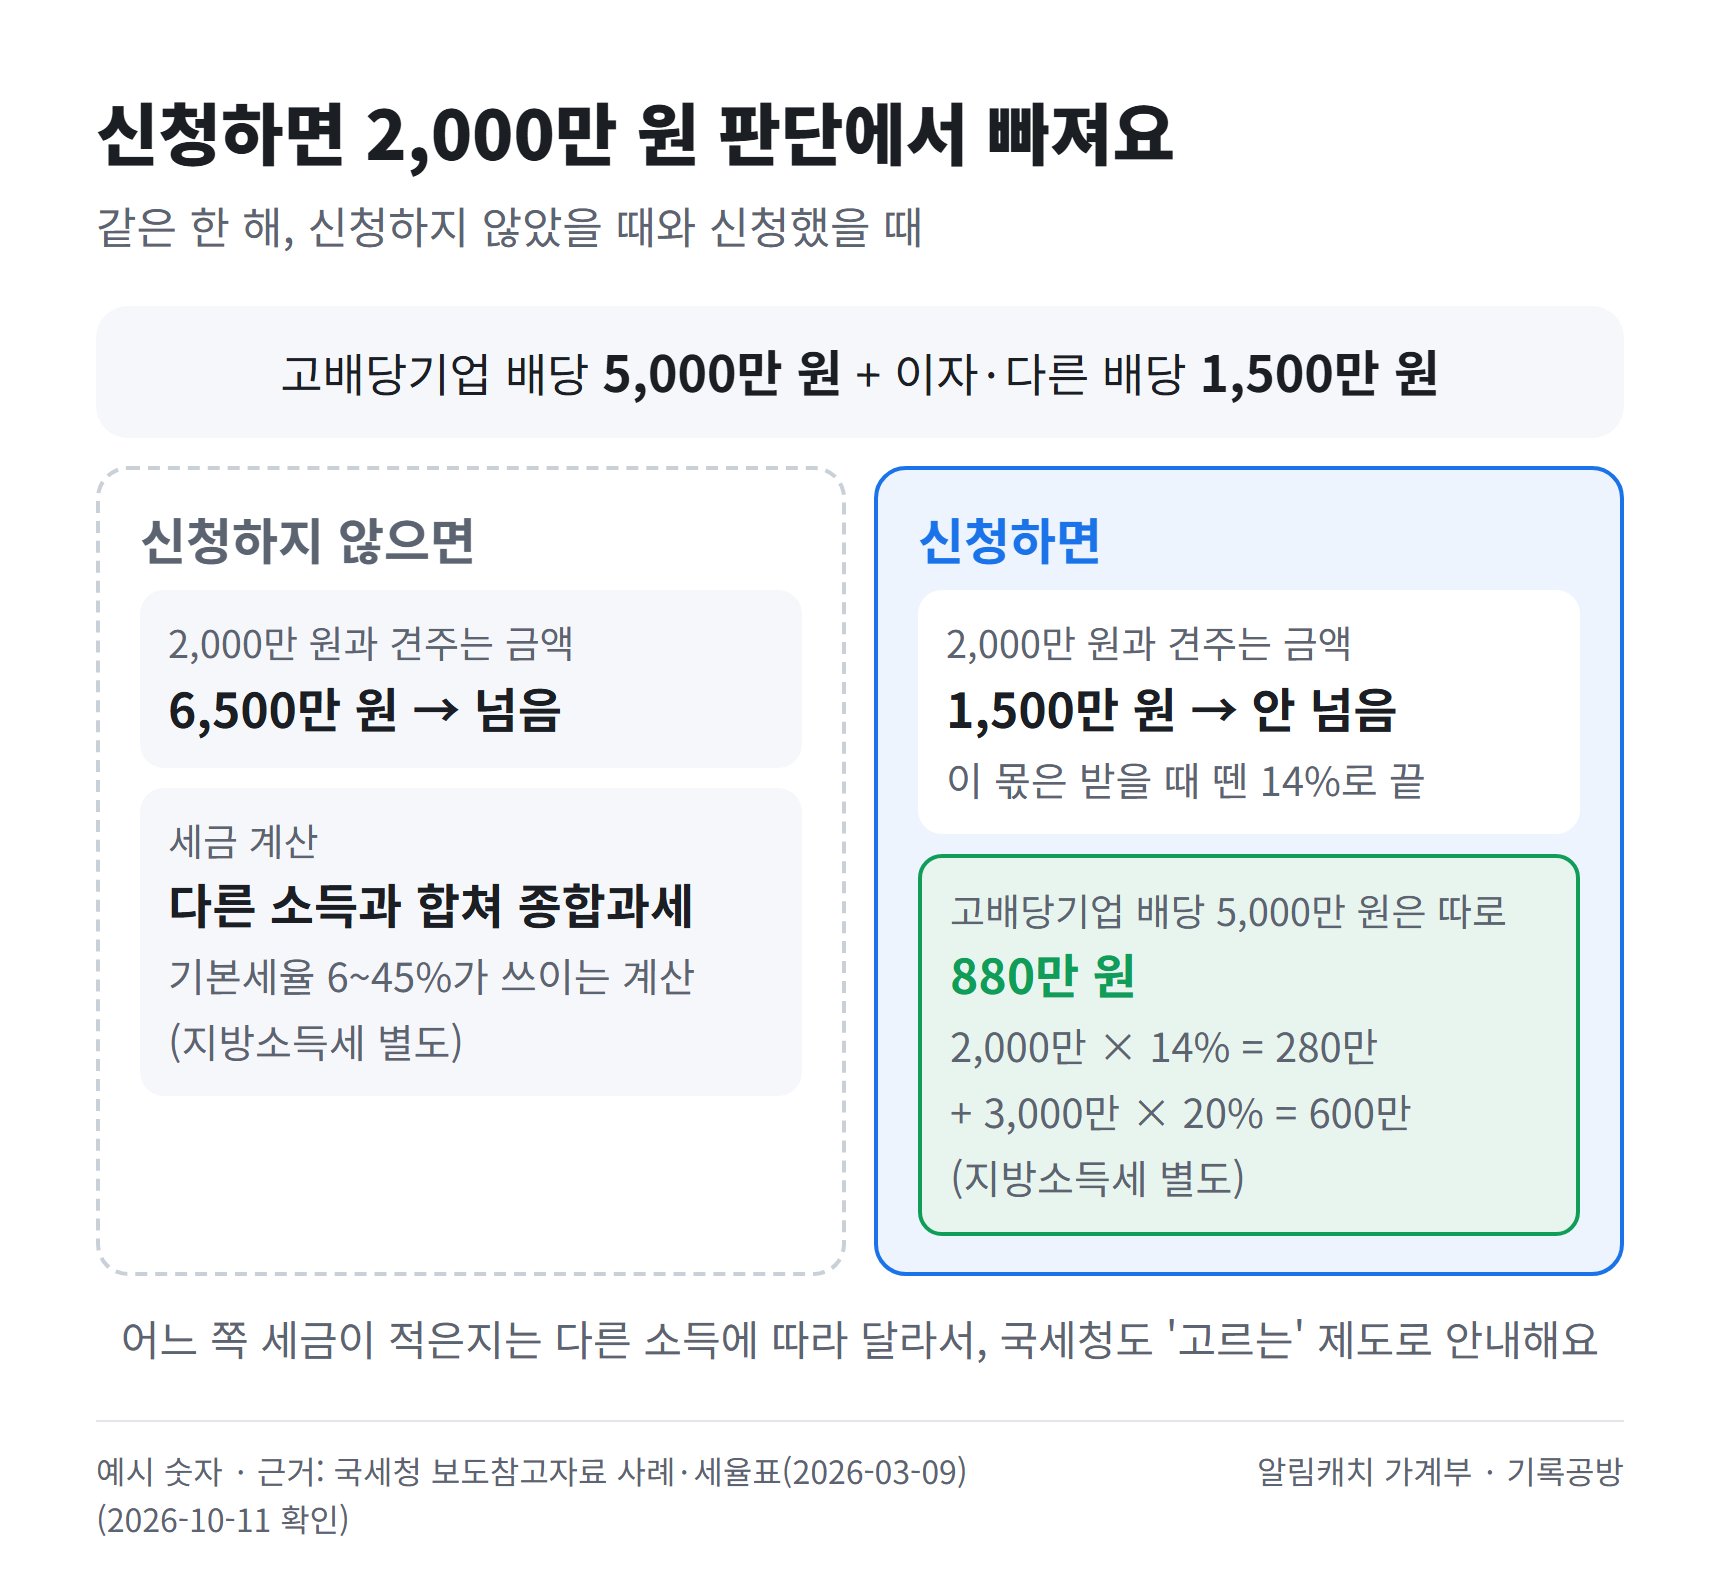
예를 들어 한 해 고배당기업 배당이 5,000만 원이면 280만 원 + 3,000만 원 × 20% = 880만 원이에요(예시 숫자, 지방소득세 별도).
적용 기간 — 법은 '사업연도', 국세청 안내는 '신고하는 해'로 적어요
법의 범위는 2026년 1월 1일 이후 지급받는 배당부터 2028년 12월 31일이 속하는 사업연도의 배당분까지예요(국회예산정책처 49·64쪽 [2]).
국세청은 같은 기간을 신고 기준으로 풀어, 2027년 5월 신고(2026년에 지급받은 배당)부터 2030년 5월 신고(2029년에 지급받은 배당)까지 한시로 운영한다고 안내했어요. 이 설명은 12월 결산법인을 기준으로 한 사례예요(2~3쪽 [1]).
결산월이 12월이 아닌 회사도 있으니, 받은 배당이 어느 사업연도 몫인지 함께 적어 두면 나중에 신고 자료와 맞춰 보기 쉬워요.
신청 방식과 시기 — 받은 다음 해 5월, 신청서로 골라요
이 특례는 신청해야 적용돼요. 국세청은 신청서를 종합소득세 신고와 함께 제출한 사람만 분리과세를 받는다며 특히 유의하라고 했어요. 한 해 소득은 그다음 해 5월에 신고·납부해요(1~2쪽 [1]).
신청은 선택이에요. 국세청은 소득 상황을 고려해 종합과세와 분리과세 가운데 유리한 방식을 고를 수 있다고 설명했어요(2쪽 [1]). 어느 쪽이 나은지는 다른 소득과 공제에 따라 사람마다 달라서, 이 가이드는 판단하지 않아요.
국세청은 신청서 양식이 정해지면 누리집으로 공지하겠다고 밝혔어요(4쪽 [1]). 이 가이드를 쓴 2026년 10월 11일까지 확정 서식 공지는 확인하지 못했어요.
국세청은 2026년 중 별도의 홈택스 신고 화면을 만들고, 고배당기업에서 받은 배당 내역을 신고 때 참고할 도움자료로 제공하겠다는 계획도 밝혔어요. 두 방식의 세액을 견줘 보는 모의계산은 '향후 개발'로 적혀 있어요(3쪽 [1], 계획 발표 단계).
원천징수와 신고 — 받을 때 한 번, 다음 해 5월에 한 번
배당을 주는 쪽은 세금을 미리 떼고 지급해요(원천징수). 국세청 안내에서 그 밖의 배당소득에 대한 원천징수세율은 14%예요(국세청 「금융(이자·배당)소득」 [6]).
이 가이드가 확인한 국세청·금융위원회 원문에는, 고배당기업 배당만 지급할 때 다른 세율로 뗀다는 설명이 없어요(2026-10-11 확인). 특례는 다음 해 신고 단계에서 고르는 구조로 안내돼 있어요([1]).
연간 금융소득이 2,000만 원 이하이고 원천징수됐다면, 그것으로 납세의무가 끝나는 것이 원칙이에요(국세청 「2026년 해외주식과 세금」 7쪽 [5]). 국세청 사례1(고배당기업 세 곳·일반기업 두 곳에서 각 400만 원)도 분리과세와 종합과세 결과가 같다고 적었어요(2쪽 [1]).
국세청의 종합과세·분리과세 비교 사례는 이미 낸 세금(기납부세액)이 없다고 가정한 계산이에요(6쪽 [1]). 실제 신고에서는 받을 때 떼인 세금이 함께 계산되니, 배당마다 떼인 세금을 따로 적어 두세요.
금융소득종합과세 2,000만 원과의 관계 — 신청하면 판정에서 빠져요
국세청은 분리과세를 신청하면 고배당기업에서 받은 배당은 금융소득 종합과세 기준금액(2,000만 원)을 넘었는지 판단할 때 제외한다고 밝혔어요(2쪽 [1]).
국세청 사례2에서는 고배당기업 배당 3,000만 원을 따로 세고, 남은 일반 배당 1,000만 원은 2,000만 원 아래라 14% 분리과세로 끝나요. 사례3은 고배당기업 배당 4,500만 원을 빼고도 일반 배당이 2,500만 원이라, 그 몫은 종합과세돼요(2쪽 [1]).
3. 여기서 많이 틀려요 — 해외 배당, 옛 자료, 바뀔 수 있는 부분
- 해외 주식 배당까지 넣기. 대상 요건은 국내 주권상장법인과 한국거래소 공시를 전제로 해요([2][3]). 해외 증시 주식의 배당을 이 특례에 넣는다는 설명은 확인한 원문에 없어요(2026-10-11 확인).
- 그렇다고 해외 배당을 아예 빼기. 외국법인에게 받은 배당도 배당소득이에요. 국내 금융회사가 대신 지급할 때는 국내 세액(14%)에서 원천지국이 먼저 떼어 간 세액을 차감한 나머지만 원천징수해요(국세청 「2026년 해외주식과 세금」 6쪽 [5]). 국내에서 세금을 떼지 않은 국외 금융소득이라면 금융소득이 2,000만 원 아래라도 확정신고 때 합산 대상이에요(같은 자료 7쪽 [5]).
- ETF 분배금·리츠 배당을 같은 것으로 보기. 대상 기업 요건에서 투자회사 등이 빠지고([2]), 시행령 개정안 설명도 펀드·리츠 등 유동화전문회사를 적용 대상에서 뺐어요([4]). ETF 분배금을 이 특례에 넣는다는 안내는 확인한 원문에 없어요.
- 옛 기사·옛 서식을 그대로 믿기. 정부안 단계의 기사에는 최고세율 35%, '직전 3년 평균 대비 5% 이상 배당 증가' 같은 요건이 남아 있어요. 최종 법은 30%와 '전년 대비 10% 이상 증가'예요(국회예산정책처 134쪽 [2]).
- 이름이 같은 2016년 자료와 섞기. 국세청 누리집에는 2016년 4월에 올라온 '고배당기업 주식 배당소득 분리과세 명세서' 엑셀 서식이 지금도 검색돼요([7]). 2026년 제도의 신청서 서식과는 날짜부터 다르니, 게시일을 먼저 보세요.
- 한 번 해당하면 계속 해당한다고 여기기. 해당 여부는 해마다 정기주주총회 뒤에 공시돼요([1][3]). 공시 서식에는 고배당기업 여부가 '기업의 자체적인 판단'에 따른다는 문구가 들어 있어요(금융위원회 붙임1 [3]). 그해 공시와 다음 해 국세청 신고도움자료를 같이 보세요.
- 지방소득세를 잊기. 14~30%는 지방소득세를 뺀 세율이에요([1]).
아직 바뀔 수 있는 부분
2026년 8월 3일 발표된 「2026년 세제개편안」에 이 특례를 손보는 안이 하나 있어요. 2025년 1월 1일 이후 사업을 시작한 회사는 '배당이 줄지 않았는지'를 따지는 기준 해(지금은 2024 사업연도)를 그 회사의 첫 사업연도로 하고, 2027년 1월 1일 이후 지급분부터 적용한다는 내용이에요(재정경제부 상세본 197쪽 [9]).
이 안은 9월 1일 국무회의 확정 때 수정 목록에 들지 않았고, 조세특례제한법을 비롯한 11개 법률 개정안과 함께 정기국회 심사를 앞두고 있어요([8]). 2026년 10월 기준 정부안 단계, 법 개정 전이니, 연말 국회 결과와 2027년 봄 국세청 신고 안내로 다시 확인해야 해요.
4. 정리 — 올해 배당을 기록해 둘 칸
이 특례는 '요건을 갖춘 국내 상장사의 현금배당'을 '다음 해 5월 신청'으로 따로 세는 한시 제도예요. 신고 때 필요한 것은 배당 한 건 한 건의 기록이에요.
| 기록 칸 | 왜 필요한가 |
|---|---|
| 지급일 | 2026년 1월 1일 이후 지급분부터 대상이고, 신고는 받은 해를 기준으로 해요 [1] |
| 회사·계좌 | 회사별 공시 여부를 대조하고, 계좌별 합계를 내요 |
| 몫이 되는 사업연도·배당 종류 | 적용 끝이 사업연도 기준이고, 중간·분기·특별·결산 배당이 모두 들어가요 [2][4] |
| 세전 배당금 | 세율표 금액은 받은 배당소득 기준이에요. 입금액은 원천징수가 끝난 값이라 세전 금액을 한 칸 더 둬요 |
| 떼인 세금 | 신고 때 이미 낸 세금과 맞춰 봐요 |
| 고배당기업 공시 여부 | 해당·미해당과 공시 날짜를 적어요 [1][3] |
| 국내 / 해외 | 해외 증시 주식 배당은 특례 안내 밖이지만 금융소득 합계에는 들어가요 [5] |
- ☐ 올해 받은 배당 목록에 '고배당기업 공시 여부' 칸을 더하고, 배당을 준 회사마다 그해 공시를 찾아 적기
- ☐ 국내 고배당기업 배당 · 그 밖의 국내 배당 · 해외 배당 · 이자를 나눠 각각 합계 내기
- ☐ 2027년 봄에 국세청 누리집의 신청서 서식 공지와 홈택스 신고도움자료를 확인할 날을 달력에 넣기
합계를 보고 무엇을 고를지는 각자의 소득 상황에 달린 일이에요. 이 가이드는 규칙과 기록 방법까지만 다뤄요.
같이 보면 좋은 가이드 · 증권사 여러 곳 거래내역 한곳에 모으기 — 완전 가이드 · 해외주식 양도세 250만 원 공제 완전 가이드(2026)
5. 자주 묻는 질문
- 고배당기업 배당소득 분리과세는 신청하지 않아도 적용되나요?
- 아니요. 배당을 받은 해의 다음 해 5월, 종합소득세를 신고하면서 신청서를 함께 내야 분리과세가 적용돼요. 내지 않으면 이 특례는 쓰이지 않고, 신청 여부는 본인이 골라요(국세청 보도참고자료, 2026-03-09).
- 내가 받은 배당이 고배당기업 배당인지 어디서 확인하나요?
- 회사가 정기주총에서 이익배당을 결의한 날의 다음 날까지 고배당기업에 해당하는지를 공시해요. 국세청은 한국거래소 상장공시시스템(KIND)에서 이 공시를 볼 수 있다고 안내했고, 고배당기업 배당 내역을 신고도움자료로 줄 계획이라고 밝혔어요(국세청 2026-03-09, 금융위원회 2026-02-24).
- 고배당기업 배당 분리과세 세율은 얼마인가요?
- 한 해 고배당기업 배당이 2,000만 원 이하면 14%, 2,000만 원 초과~3억 원 이하 구간은 20%, 3억 원 초과~50억 원 이하 구간은 25%, 50억 원 초과 구간은 30%예요. 윗구간 세율은 그 구간에 들어간 금액에만 적용되고, 지방소득세는 따로예요(국세청 2026-03-09, 국회예산정책처 2025년 12월).
- 이자·배당이 1년에 2,000만 원이 안 되면 분리과세 신청으로 달라지는 게 있나요?
- 국세청 사례1은 고배당기업 배당을 포함한 금융소득이 2,000만 원일 때 분리과세 결과와 종합과세 결과가 같다고 설명해요. 연간 금융소득이 2,000만 원 이하로 원천징수됐다면 그것으로 납세의무가 끝나는 것이 원칙이에요(국세청 2026-03-09, 「2026년 해외주식과 세금」 7쪽).
- 해외 증시에 상장된 주식의 배당도 분리과세 대상인가요?
- 대상 요건이 국내 주권상장법인과 한국거래소 공시를 전제로 하고 있어서, 해외 증시 주식의 배당을 이 특례에 넣는다는 안내는 확인한 원문에 없어요. 해외 주식 배당은 배당소득으로 금융소득 합계에 들어가요(국세청 「2026년 해외주식과 세금」 6~7쪽, 2026년 10월 기준).
- 언제 받은 배당까지 적용되나요?
- 2026년 1월 1일 이후 지급받은 배당부터 2028년 12월 31일이 속하는 사업연도의 배당분까지예요(국회예산정책처). 국세청은 신고 기준으로 2027년 5월 신고(2026년 지급분)부터 2030년 5월 신고(2029년 지급분)까지라고 안내했어요(12월 결산법인 기준 사례).
- ETF 분배금이나 리츠 배당도 대상인가요?
- 대상 기업 요건에서 투자회사 등은 빠지고(국회예산정책처), 재정경제부의 시행령 개정안 설명에서도 펀드·리츠 등 유동화전문회사는 적용 대상에서 제외했어요(2026-01-16). ETF 분배금을 이 특례에 넣는다는 안내는 확인한 원문에 없어요.
배당 기록을 자동으로 쌓고 싶다면 — 정식 지원 3곳(NH투자증권·미래에셋증권·토스증권)의 배당·체결·입출금 알림(카카오톡 알림톡·앱 푸시)이 안드로이드 폰에 도착하면, 알림캐치 가계부가 구매자 본인의 구글 시트에 그 내용을 자동 기록해요. 토스증권 배당은 알림이 없어서 거래내역서로 채워요. 시트는 쌓인 배당을 금융소득 2,000만 원 기준과 견준 참고치로 보여 줄 뿐, 이자는 넣지 않고 고배당기업 배당을 가르거나 분리과세 세액을 계산하지 않아요. 신고도 대신하지 않아요. 베타 모집 증권사는 한국투자·키움·삼성·대신·하나증권이고, 아이폰은 쓸 수 없으며, 처음 설정은 PC에서 40~60분 걸려요. 가격은 한 번 내는 39,000원(12개월 자동 기록)이고, 월 구독료나 자동 결제가 붙지 않아요(2026년 10월 기준 [10]).
→ 알림캐치 가계부 소개
꼭 읽어 주세요
- 이 가이드는 제도와 기록 방법을 설명하는 일반 정보예요. 투자 권유나 세무 상담이 아니고, 각자의 상황에 맞는 판단을 대신하지 않아요.
- 세법·제도와 증권사 앱 화면·메뉴 이름은 해마다 바뀔 수 있어요. 이 가이드는 2026년 10월 11일에 확인한 내용이라, 그 뒤에 달라진 부분이 있을 수 있어요. 바뀐 걸 알게 되면 아래 수정 이력에 적어 둘게요.
- 인용한 숫자와 내용은 아래 출처의 원문을 바탕으로 했어요. 원문이 나중에 고쳐지거나 원문 자체에 잘못이 있을 수도 있어요. 신고·납부처럼 중요한 일을 하기 전에는 출처의 최신 원문과 국세청 홈택스·국세상담센터(126) 또는 세무 전문가에게 꼭 확인하세요.
- 계산 예시의 숫자는 이해를 돕기 위한 가상 숫자예요.
- 증권사·서비스 이름은 설명을 위해 적었어요. 기록공방은 어느 증권사와도 제휴 관계가 없어요(2026년 10월 기준).
- 이 글을 쓴 기록공방은 '알림캐치 가계부'를 판매하고 있어요.
6. 출처
- 국세청 보도참고자료 「배당도 받고 세금혜택도 누리고... — 고배당기업 배당에 대한 분리과세로 세부담 완화」 (2026-03-09, 소득세과) — 1쪽 종전 과세 방식(2천만 원 이하 14% 분리과세·초과 시 6~45% 종합과세, 지방세 별도)·2026-01-01 이후 지급분 14~30%·다음 해 5월 신고, 2쪽 적용 사례1~3·신청 시 2천만 원 판정 제외·KIND 공시(정기주총 배당 결의 다음 날까지)·자동 적용 아님·분리과세 신청서 제출·적용 기간(2027년 5월~2030년 5월 신고), 3쪽 2025년 이전 보유·2026년 신규 취득 주주 예시·12월 결산법인 기준·홈택스 신고 화면·신고도움자료·모의계산 계획, 4쪽 신청서 서식 확정 후 안내, 5쪽 KIND 확인 경로(가칭), 6쪽 세율표·종합과세 비교 사례(기납부세액 없다고 가정) — https://www.nts.go.kr/nts/na/ntt/selectNttInfo.do?mi=2201&bbsId=1028&nttSn=1349597 (첨부 PDF 2026-10-11 확인)
- 국회예산정책처 「2025년 개정세법 심의 결과 및 주요 내용」 (2025년 12월) — 16쪽 표 9(대상기업 요건·세율·적용기한), 49~50쪽 주요 논의사항(내국인 대상·코넥스·투자회사 등 제외·현금배당 2024 사업연도 대비 비감소·2026-01-01 이후 지급분부터 2028-12-31이 속하는 사업연도까지·정부안 대비 세율과 적용 시기 수정), 64쪽 주요 개정 내용(조세특례제한법 제104조의27), 134쪽 정부안 수정 내용(3단계 최고 35% → 4단계 최고 30%, 직전 3년 평균 대비 5% 증가 → 전년 대비 10% 증가) — https://www.nabo.go.kr/board/file/bulkDown.do?idx=9022&bid=19 (2026-10-11 확인)
- 금융위원회 보도자료(공동: 재정경제부·한국거래소) 「배당소득 과세특례 대상기업의 기업가치 제고계획 공시 및 지원방안 안내 — 조세특례제한법 시행령 개정안 국무회의 의결」 (2026-02-24) — 1~2쪽 조세특례제한법 제104조의27(2025-12-23 개정, 2026-01-01 시행)·시행령 제104조의24 제8항 공시 방법·공시 기한과 기재 실적, 5쪽 붙임1 공시서식('고배당기업 여부는 기업의 자체적인 판단에 의함') — https://www.korea.kr/briefing/pressReleaseView.do?newsId=156745693 (첨부 PDF 2026-10-11 확인)
- 대한민국 정책브리핑(재정경제부) 「세제개편 후속 시행령 개정안 마련…경제 대도약 및 민생 안정 지원」 (2026-01-16, 시행령 개정안 발표) — 고배당기업 분리과세 대상 배당은 중간·분기·특별·결산배당을 모두 포함한 현금배당액, 펀드·리츠 등 유동화전문회사 제외, 적자배당 기업 제한적 허용 — https://www.korea.kr/news/policyNewsView.do?newsId=148958167 (2026-10-11 확인)
- 국세청 「2026년 해외주식과 세금(개인투자자용)」 — 6쪽 해외주식 배당은 배당소득(소득세법 제17조)·국내 원천징수 시 국내 세액(14%)에서 외국 원천징수세액 차감, 7쪽 금융소득 2천만 원 이하로 원천징수된 경우 납세의무 종결·국내에서 원천징수되지 않은 국외금융소득은 합산 확정신고·외국납부세액공제 — 국세청 발간책자 게시판: https://www.nts.go.kr/nts/na/ntt/selectNttInfo.do?nttSn=1350977&mi=13452 (첨부 PDF 2026-10-11 확인)
- 국세청 「금융(이자·배당)소득」 원천징수 안내 — 그 밖의 배당소득 100분의 14, 국내 원천징수세액에서 외국소득세액을 뺀 금액을 원천징수 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6478&cntntsId=7914 (2026-10-11 확인)
- 국세청 누리집 게시글 「고배당기업 주식 배당소득 분리과세 명세서 엑셀 서식」 (2016-04-20 게시) — 2026년 제도보다 앞서 올라온 같은 이름의 자료 — https://www.nts.go.kr/nts/na/ntt/selectNttInfo.do?nttSn=83404&mi= (2026-10-11 확인)
- 재정경제부 보도자료 「2026년 세제개편안 정부안 확정」 (2026-09-01, 조세정책과) — 국무회의에서 11개 세법 개정법률안 확정, 9월 3일까지 국회 제출·정기국회 심사 예정, 첨부 수정사항 7건에 고배당기업 항목 없음 — https://www.mofe.go.kr/nw/nes/detailNesDtaView.do?menuNo=4010100&searchBbsId1=MOSFBBS_000000000028&searchNttId1=MOSF_000000000079193 (첨부 PDF 2026-10-11 확인)
- 재정경제부 「2026년 세제개편안 상세본」 (2026-08-03, 정부 발표 — 법 개정 전) — 197쪽 '고배당기업 배당소득 분리과세 규정 정비'(조세특례제한법 제104조의27): 2025-01-01 이후 사업을 개시한 법인은 배당 감소 여부 판정의 기준사업연도를 최초 사업연도로 하는 단서 신설, 2027-01-01 이후 지급받는 배당분부터 적용 — KDI 경제정보센터 게시본: https://eiec.kdi.re.kr/policy/materialView.do?num=285041 (첨부 상세본 PDF 2026-10-11 확인)
- 기록공방 「알림캐치 가계부」 제품 안내 — 지원 증권사·베타 모집·안드로이드 전용·처음 설정 시간·가격·자동 기록 범위·[실현손익] 탭 금융소득 참고치(이자 미포함) (2026년 10월 기준)
수정 이력 · 2026-10-11 처음 작성