해외주식 양도세 250만 원 공제 완전 가이드(2026)
- 2026년에 결제된 해외주식 매도의 이익과 손실을 사람 단위로 모두 합친 뒤 250만 원을 한 번 빼고, 남은 금액에 국세 20%(일반적인 경우)와 지방소득세(그 국세의 10%)를 매겨요. 합치면 22%예요.
- 신고·납부는 2027년 5월 1일~31일에 한 번 해요. 예정신고는 없고, 지방소득세는 따로 신고해요.
- 2026년에는 RIA(국내시장 복귀계좌) 감면과 환헤지 상품 공제라는 한시 특례가 있어서, 해당하는 사람은 계산 결과가 달라져요.
📅 2026년 10월 11일에 확인한 자료로 쓴 글이에요. 세법·제도·증권사 화면은 바뀔 수 있어요. 바뀐 내용을 알게 되면 맨 아래 '수정 이력'에 날짜와 함께 적어 둘게요.
1. 올해 판 해외주식, 세금은 '한 사람 · 한 해' 단위로 묶여요
해외주식을 팔아 남긴 차익은 양도소득세 대상이에요. 과세 대상 국내 주식에 있는 반기별 예정신고 없이, 다음 해 5월 확정신고로 한 해 몫을 한 번에 정리해요(국세청 안내서 8쪽 · 신고납부기한 안내)[1][2].
증권사가 둘 이상이거나 연말 직전에 판 거래가 있으면 '내 숫자'를 맞추기 어려워져요. 이 가이드는 그 숫자를 정하는 규칙을 차례로 풀어요.
대상은 국내 거주자예요. 국세청은 양도일까지 계속 5년 이상 국내에 주소나 거소를 둔 거주자가 판 국외주식을 과세 대상으로 안내해요[4].
2. 규칙 — 공제·세율·통산·귀속·환율·신고
국세청 안내서와 안내 페이지에서 확인한 뼈대를 한 표로 모았어요(2026-10-11 확인).
| 항목 | 규칙 | 근거 |
|---|---|---|
| 계산 순서 | 판 금액 − 산 금액 − 필요경비(양도에 직접 든 비용) → 같은 해 손익 통산 → 기본공제 → 세율 | 국세청 안내서 12쪽[1] |
| 기본공제 | 1인당 연 250만 원, 과세 대상 국내 주식과 합쳐 한 번 | 안내서 12~13쪽[1] |
| 세율 | 국세 20%(해외 상장 중소 내국법인 주식은 10%) + 지방소득세(양도소득세의 10%) | 안내서 12쪽[1] · 증권사 안내[8] |
| 통산 범위 | 해외주식끼리, 그리고 국내 상장법인 대주주 몫·비상장주식과 | 안내서 13쪽[1] · 세액계산요령[4] |
| 귀속 연도 | 돈과 주식이 실제로 오간 날(대금 청산일)이 들어 있는 해 — 원칙 | 양도소득세 개요[3] |
| 환율 | 매도 대금 입금일 · 매수 대금 출금일의 기준환율(또는 재정환율) | 안내서 16쪽[1] |
| 신고 | 다음 해 5월 1일~31일 확정신고, 예정신고 면제 | 신고납부기한[2] |
기본공제 250만 원 — 증권사가 아니라 사람에게 붙어요
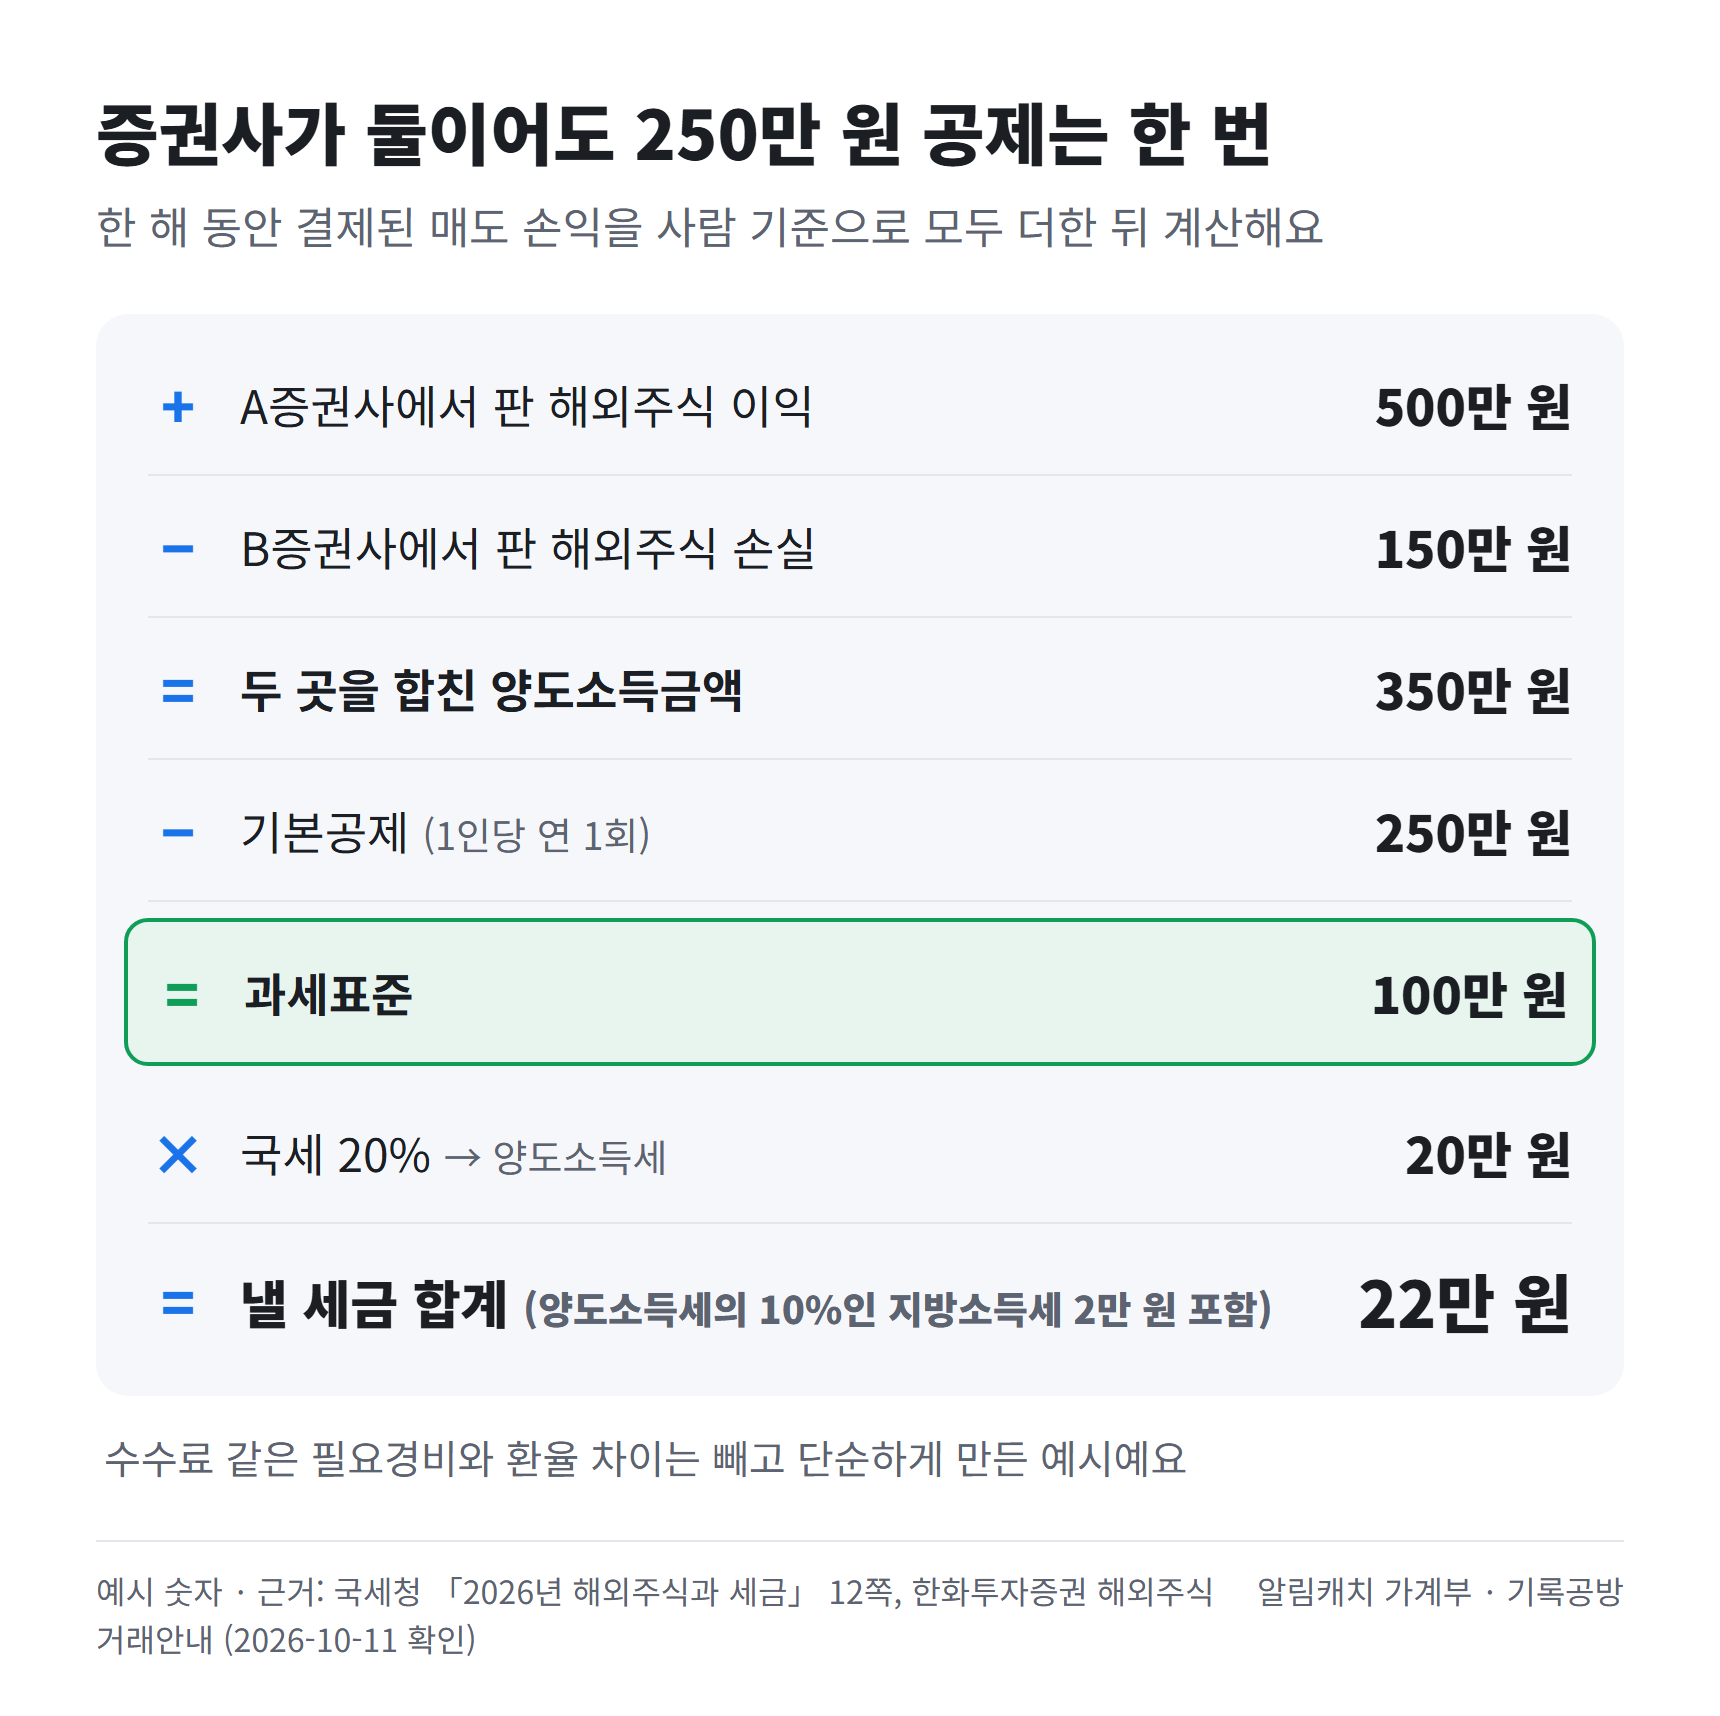
250만 원은 계좌나 증권사마다 따로 주는 공제가 아니에요. 국세청 안내서는 국내·해외 주식을 통산해 연 250만 원이라고 적어요[1].
그림 1처럼 두 증권사 손익을 먼저 350만 원으로 합친 뒤 250만 원을 빼요. 과세표준(세율을 곱하는 금액)은 100만 원이에요(예시 숫자). 공제를 함께 쓰는 국내 대주주 주식이 있으면 먼저 양도한 자산부터 차례로 공제하는 사례가 안내서에 있어요[1].
세율 — 국세 20%에 지방소득세가 따로 붙어요
해외주식 양도소득세는 일반적으로 20%이고, 국내 중소기업이 해외 시장에 상장한 주식은 10%예요[1].
지방소득세는 양도소득세의 10%예요. 과세표준으로 따지면 2%라서 둘을 합쳐 22%로 부르는 거예요(한화투자증권 해외주식 거래안내, 2026년 10월 기준)[8].
부동산 비중이 큰 법인 주식처럼 '기타자산'으로 보는 해외주식은 6~45% 누진세율이고, 다른 주식과 손익을 합치지 않아요[1][4].
손익통산 — 같은 바구니 안에서만 상쇄돼요
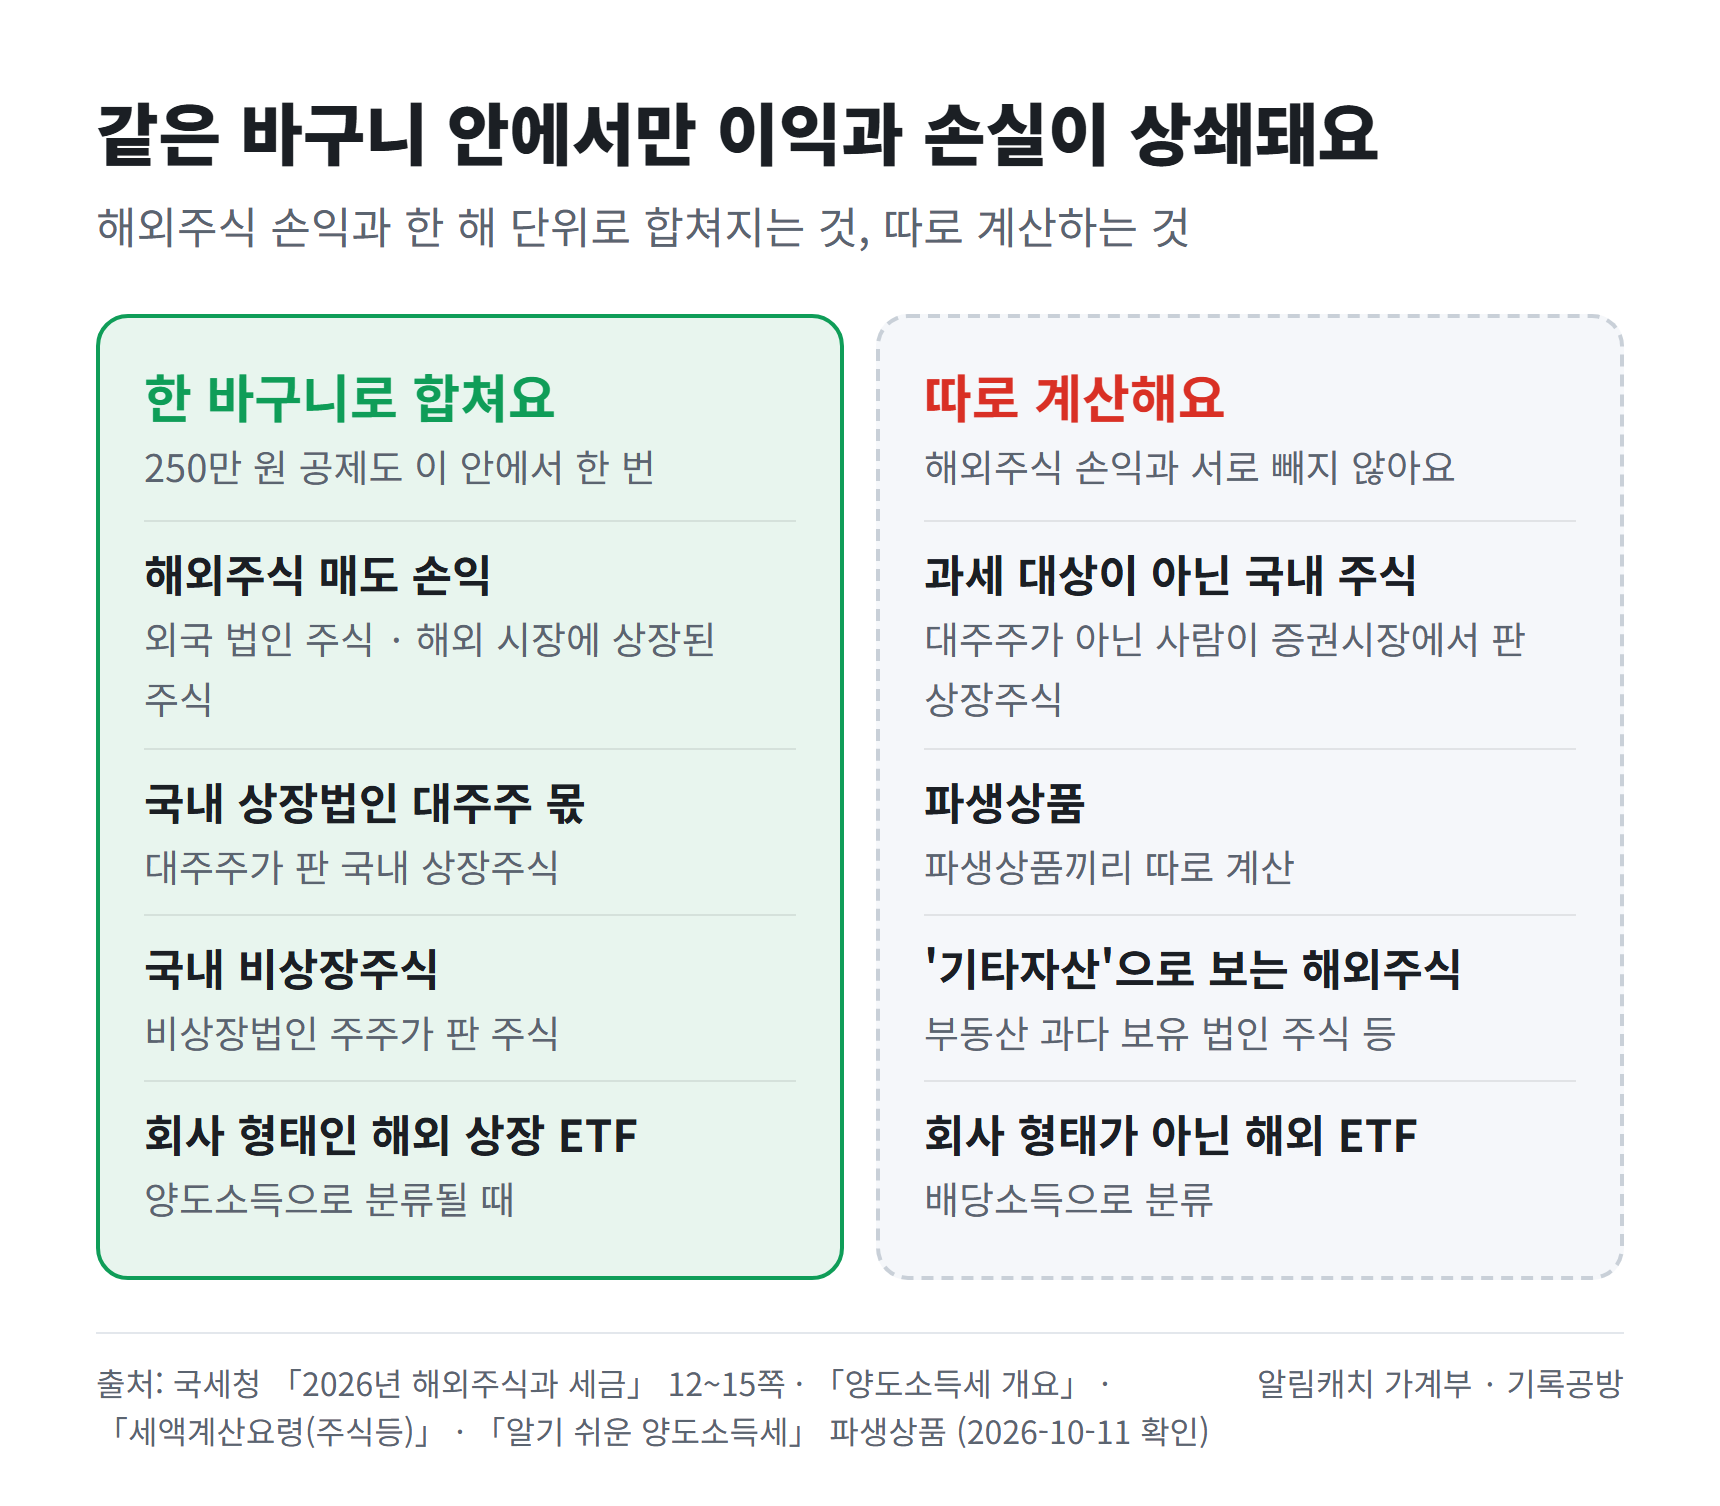
같은 해에 판 해외주식은 이익 난 종목과 손실 난 종목을 서로 빼서 하나의 금액으로 만들어요. 국내 주식은 상장법인 대주주가 판 몫과 비상장주식만 여기에 합쳐요[1].
대주주가 아닌 사람이 증권시장에서 판 국내 상장주식은 양도세 과세 대상이 아니라서, 거기서 난 손실로 해외주식 이익을 줄일 수 없어요[3][4]. 파생상품도 주식과 섞지 않고 따로 계산해요[6].
어느 해 몫인가 — 체결일이 아니라 대금을 주고받은 날
국세청은 양도 시기를 원칙적으로 대금을 청산한 날로 안내해요[3]. 증권 매매에서는 돈과 주식이 실제로 계좌를 오가는 결제일을 그날로 보는 게 일반적이에요. 국세청 안내서의 계산보조자료 예시도 매수·매도 결제일의 환율로 원화를 적어요(19쪽)[1].
미국 시장은 2024년 5월 28일부터 결제 주기가 체결 다음 영업일(T+1)로 줄었어요(미국 SEC, 2023-02-15 발표)[9]. 그래서 12월 마지막 거래일 무렵에 체결한 매도는 결제일이 해를 넘겨 다음 해 몫이 될 수 있어요.
환율 — 앱의 원화 손익과 신고 숫자는 다를 수 있어요
세금을 셀 때 원화로 바꾸는 날짜는 정해져 있어요. 매도 대금은 입금된 날, 매수 대금 같은 필요경비는 출금된 날의 외국환거래법상 기준환율(또는 재정환율)을 써요. 대금이 여러 번에 나뉘어 오갔다면 오간 날마다 따로 바꿔요(국세청 안내서 16쪽)[1].
앱의 원화 손익은 다른 시점 환율로 셌을 수 있어, 신고 금액이 아닌 참고용 숫자로 보는 편이 안전해요.
같은 종목을 여러 번 사고팔았다면
판 주식을 언제 샀는지 분명하지 않으면 먼저 산 주식부터 판 것으로 보는 게 원칙이에요(소득세법 시행령 제162조 제5항, 국세청 안내서 16쪽)[1]. 다만 매매나 단기투자 목적으로 산 사람은 증권회사가 과세연도마다 계속 적용하는 이동평균법으로 계산할 수 있다는 해석(국세청 국제세원-229, 2010-05-10)도 같은 쪽에 실려 있어요[1]. 증권사가 확인해 주는 계산보조자료에는 취득가액을 어떤 방법으로 셌는지 적게 돼 있으니, 그 줄을 함께 보면 돼요(국세청 안내서 18~19쪽, 2026년 10월 기준)[1].
신고 일정 — 2026년 매도분은 2027년 5월
국외주식은 예정신고가 면제되고, 양도한 해의 다음 해 5월 1일~31일에 확정신고해요. 기한이 토·일요일, 공휴일, 근로자의 날이면 그다음 날이 기한이에요[2]. 그래서 2025년 매도분은 2026년 6월 1일까지로 안내됐어요(국세청 안내서 11쪽)[1]. 그해 5월 31일이 일요일이었어요.
양도소득세는 홈택스에서 전자신고할 수 있어요[1]. 지방소득세는 주소지 시·군·구에 따로 내고[7], 증권사 안내에는 신고처가 위택스로 적혀 있어요(2026년 10월 기준)[8].
납부할 세액이 1천만 원을 넘으면 일부를 2개월 안에 나눠 낼 수 있어요[5]. 신고하지 않으면 무신고가산세 20%(경우에 따라 40%)와 하루 0.022%의 납부지연가산세가 붙을 수 있어요[3].
증권사 신고대행 — 계산 자료를 대신 만들어 주는 서비스
국내 증권회사 같은 금융기관이 확인한 「주식양도소득금액 계산보조자료」를 내면, 계산명세서와 필요경비 증빙을 따로 내지 않아도 된다고 국세청 안내서에 적혀 있어요[1].
2025년 봄에는 여러 증권사가 4월 하순~말까지 신고대행 신청을 받았고, 신청 대상과 마감일은 회사마다 달랐어요(한국세정신문, 2025-04-22)[15]. 2026년 매도분의 대행 조건은 각 증권사의 2027년 공지로 확인해야 해요. 맡기더라도 받은 세액이 내 기록과 맞는지 한 번 견줘 보세요.
3. 2026년의 예외와 자주 틀리는 곳
① RIA(국내시장 복귀계좌) 감면 — 2026년 한 해만
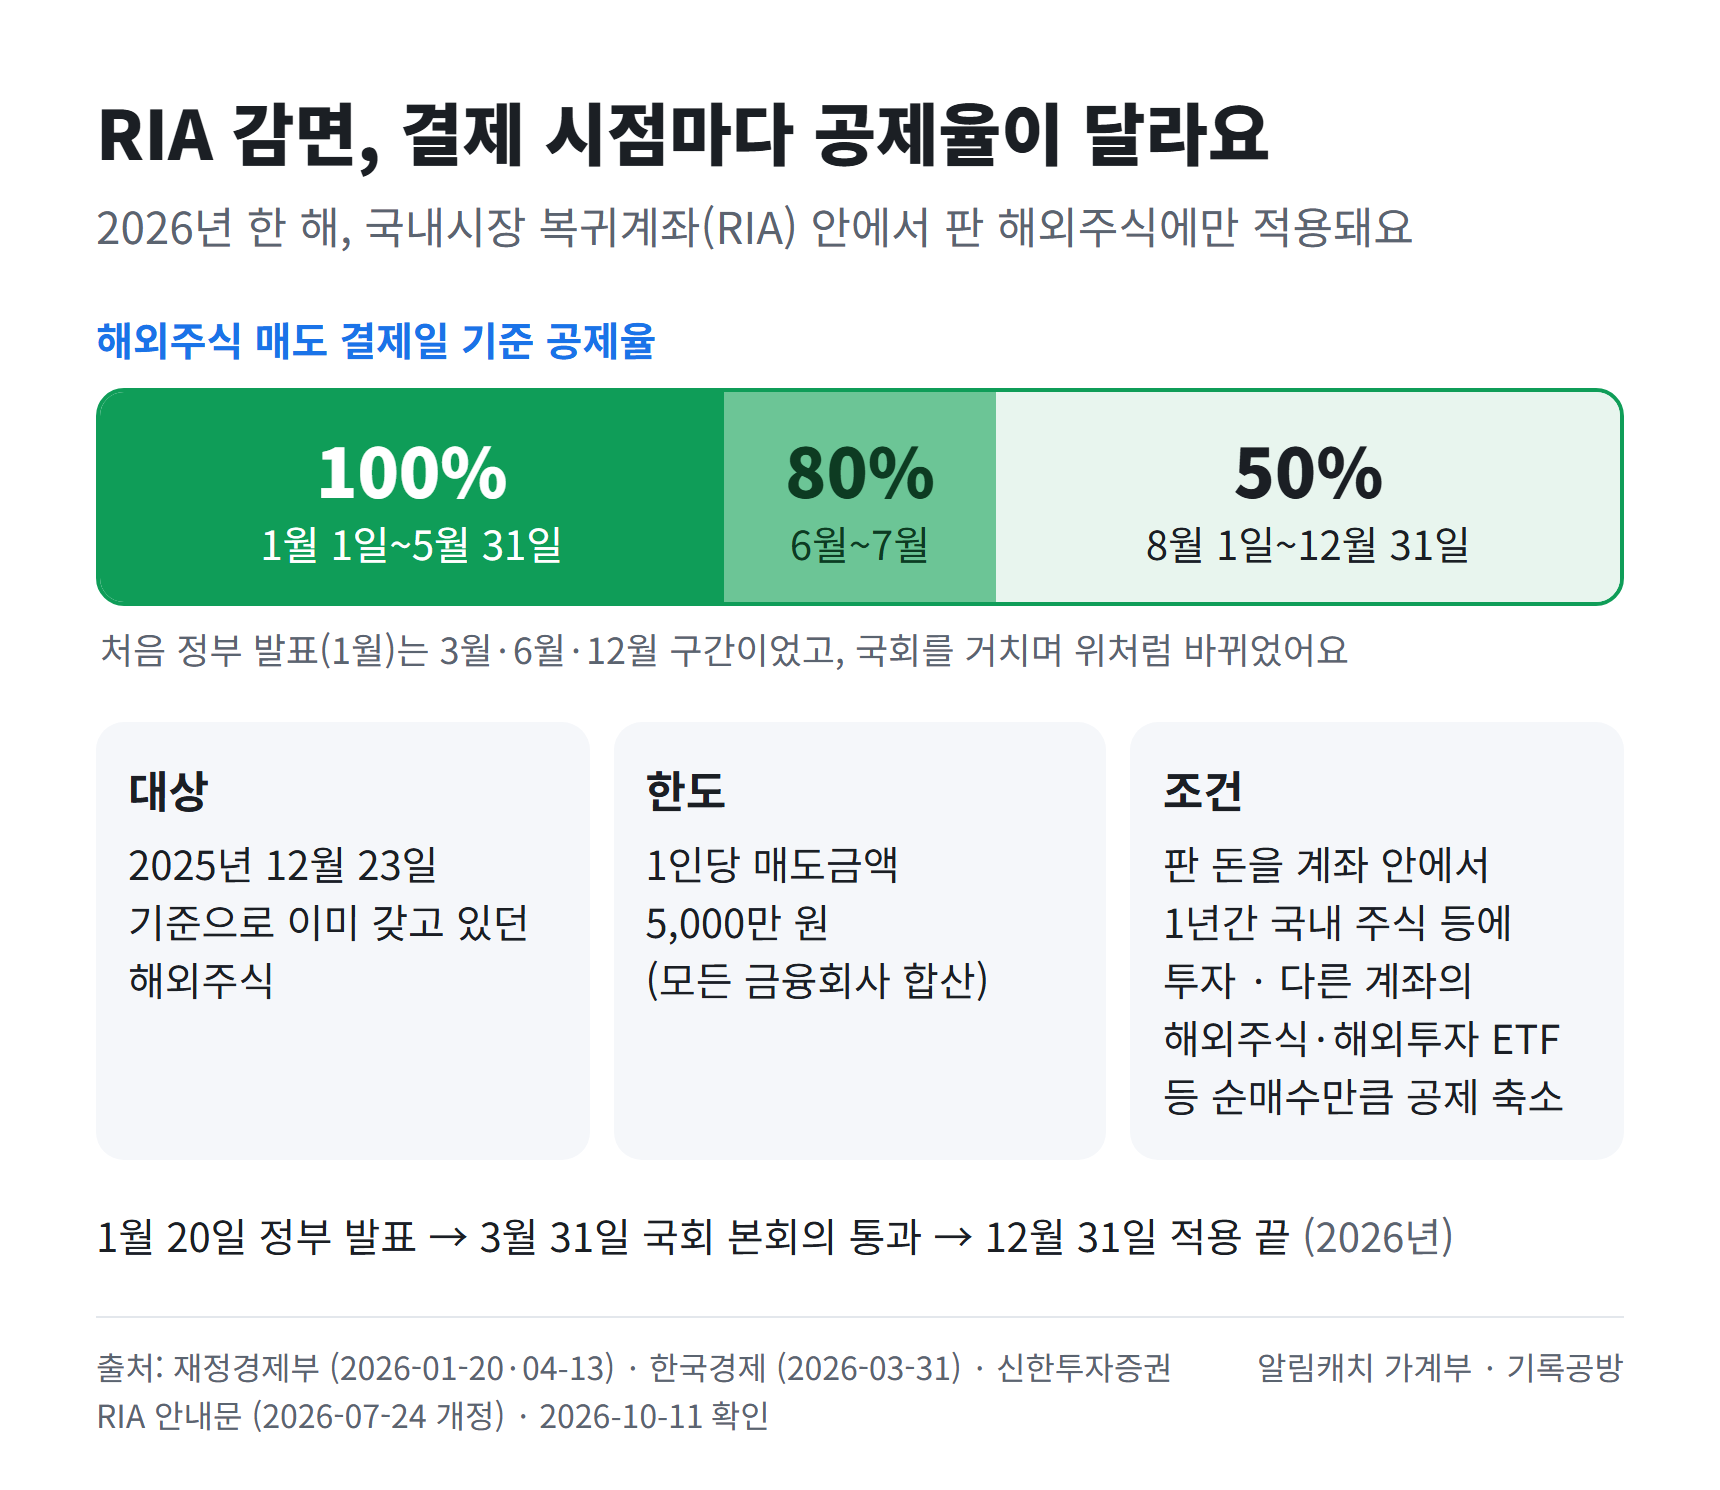
2025년 12월 23일 기준으로 이미 갖고 있던 해외주식을 RIA로 옮겨 그 안에서 팔고, 판 돈을 1년간 국내 주식 등에 투자하면 그 양도소득의 일정 비율을 공제해 줘요. 1인당 매도금액 5,000만 원까지이고, 증권사 안내문에는 여러 금융기관을 합친 납입한도로 적혀 있어요(재정경제부, 2026-04-13 · 신한투자증권 안내문)[10][12][13].
공제율은 매도 결제일 기준으로 5월 31일까지 100%, 7월 31일까지 80%, 12월 31일까지 50%예요. 1년은 마지막 납입일부터 세고, 그 전에 인출하면 인출한 달 말일부터 2개월 안에 조세특례제한법 시행령에 따라 계산한 세액을 양도소득세로 내야 한다고 안내돼 있어요(신한투자증권 RIA 안내문, 2026-07-24 개정)[13].
혜택이 깎이는 경우도 있어요. 2026년 한 해 동안 RIA 밖의 계좌로 해외 자산을 산 금액이 판 금액보다 많으면, 그 순매수분에 비례해 공제액이 줄어드는 구조예요. 증권사 안내문은 이 '밖의 계좌'에 연금저축·ISA도 들어가고, 해외주식뿐 아니라 해외투자 ETF·ETN과 해외주식형 펀드도 센다고 적어요[10][13].
진행 단계 — 2026년 1월 20일 재정경제부가 조세특례제한법 개정 추진을 발표했고(당시 구간은 3월·6월·12월 말)[10], 3월 31일 국회 본회의를 통과했다고 보도됐어요[11]. 법률 원문과 시행령은 이 글을 쓰며 직접 열어 보지 못했어요.
이 계좌로 판 몫이 있다면 그림 1 같은 단순 계산과 결과가 달라져요. 2027년 5월 신고 때 공제를 적용하는 방법은 그때의 국세청 안내로 확인해야 해요.
② 환헤지 상품 투자 공제 — 이것도 2026년 한시
RIA와 한 묶음으로 추진된 또 하나의 한시 특례는 환율 변동 위험을 줄이는 상품 쪽이에요. 개인투자자용 환헤지 상품 투자액의 5%만큼을 2026년 해외주식 양도소득금액에서 공제하는 내용이에요. 공제 한도는 1인당 500만 원이고, 2026년 12월 31일까지 투자·매도한 분에 적용된다고 발표됐어요(2026-01-20 정부 발표 기준)[10]. 국회 통과 보도에도 5%·500만 원이 나와요[11]. 최종 요건은 법률 원문과 증권사·국세청 안내로 확인해야 해요.
③ 가족에게 받은 주식을 1년 안에 팔면
2025년 1월 1일 이후 배우자나 직계존비속에게 증여받은 주식을 1년 안에 팔면, 증여한 사람이 처음 산 가격을 취득가액으로 계산해요(소득세법 제97조의2 제1항, 국세청 안내서 17쪽)[1]. 증여받을 때의 평가액이 아니라 원래 매입가와 비교한 차익에 세금이 매겨질 수 있다는 뜻이에요.
④ 해외에 상장된 ETF는 형태에 따라 달라요
해외 증권시장에 상장된 ETF를 판 소득은, 그 ETF가 회사 형태면 양도소득이고 그 밖의 형태면 배당소득이에요(기획재정부 해석 2025-01-24, 국세청 안내서 15쪽)[1]. 배당소득으로 분류되면 250만 원 공제·손익통산과는 다른 규칙을 따라요.
국내 증권시장에 상장된 해외투자 ETF는 또 다른 경우예요. 국내 펀드·ETF를 거쳐 해외 자산에 간접투자해 생긴 분배금이나 매매차익은 배당소득으로 과세될 수 있다고 안내서에 적혀 있어요(국세청 안내서 4쪽)[1]. 배당소득이 되면 이 가이드의 250만 원 공제 계산과는 따로 다뤄져요.
⑤ 2027년 이후 규칙은 다시 바뀔 수 있어요
정부는 2026년 8월 3일 「2026년 세제개편안」을 발표했고[16], 9월 1일 국무회의에서 정부안을 확정하며 9월 3일까지 국회에 내 정기국회에서 심사할 예정이라고 밝혔어요(재정경제부)[14]. 이 글을 쓴 날 8월 3일 요약 자료와 9월 1일 수정사항 자료를 훑어봤을 때 해외주식 양도세의 공제·세율을 바꾸는 항목은 찾지 못했어요. 다만 국회 심사 결과에 따라 달라질 수 있고, 바뀌면 이 글의 수정 이력에 적을게요.
4. 정리 — 그리고 이번 달 할 일
- 계산 단위는 한 사람 · 한 해, 기준 날짜는 결제일이에요.
- 250만 원은 과세 대상 국내 주식과 합쳐 한 번이고, 세율은 국세 20%에 지방소득세가 더해져요.
- 2026년 매도분은 2027년 5월에 신고하고, RIA·환헤지 특례 대상은 계산이 달라져요.
이번 달 체크리스트
- ☐ 증권사마다 2026년 해외주식 실현손익(이미 판 것의 손익)을 원화로 확인해 한 표에 더해 둔다
- ☐ RIA 계좌가 있다면 납입일·납입금액과 다른 계좌의 해외주식·해외투자 ETF 매수 내역을 적어 둔다
- ☐ 증여받은 해외주식이 있다면 증여받은 날과 증여한 사람의 매입가를 찾아 둔다
매매를 어떻게 할지는 이 가이드가 다루지 않아요. 여기서는 세금이 어떤 규칙으로 계산되는지만 정리했어요.
5. 자주 묻는 질문
- 해외주식 양도세 250만 원 공제는 증권사마다 따로 받나요?
- 아니에요. 사람 한 명에게 1년에 한 번이고, 양도세 과세 대상인 국내 주식(상장법인 대주주 몫·비상장주식)과도 합쳐서 한 번만 빼요(국세청 「2026년 해외주식과 세금」, 2026년 10월 기준).
- 해외주식 손실을 국내 주식 이익과 합칠 수 있나요?
- 그 국내 주식이 양도세 과세 대상일 때만 합쳐요. 대주주가 아닌 사람이 증권시장에서 판 국내 상장주식은 과세 대상이 아니어서 통산하지 않아요(국세청 안내, 2026년 10월 기준).
- 12월 말에 판 해외주식은 어느 해 소득인가요?
- 원칙적으로 체결한 날이 아니라 대금을 청산한 날(결제일)이 속한 해예요. 미국 시장은 체결 다음 영업일에 결제하므로, 연말 마지막 거래일 무렵 체결분은 다음 해 몫이 될 수 있어요(국세청·미국 SEC 자료, 2026년 10월 기준).
- 2026년에 판 해외주식은 언제, 어디에 신고하나요?
- 2027년 5월 1일부터 31일까지 확정신고해요. 양도소득세는 홈택스나 세무서에, 지방소득세는 지방자치단체에 따로 신고·납부해요(국세청·증권사 안내, 2026년 10월 기준).
- 해외에 상장된 ETF도 해외주식과 같은 규칙인가요?
- 형태에 따라 달라요. 회사 형태인 ETF를 판 소득은 해외주식과 같은 양도소득이고, 그 밖의 형태는 배당소득으로 분류해요(국세청 「2026년 해외주식과 세금」, 2026년 10월 기준).
- RIA(국내시장 복귀계좌) 감면은 누구에게 적용되나요?
- 2025년 12월 23일 기준으로 갖고 있던 해외주식을 RIA로 옮겨 2026년 안에 팔고, 판 돈을 1년간 국내 주식 등에 투자한 사람이에요. 매도 결제 시점에 따라 100%·80%·50%를 공제하고, 1인당 매도금액 5,000만 원이 한도예요(재정경제부·증권사 안내, 2026년 10월 기준).
기록을 자동으로 쌓고 싶다면 — 알림캐치 가계부는 증권사 알림(체결·배당·입출금)이 안드로이드 폰에 오면 구매자 본인의 구글 시트에 자동 기록하고, [실현손익] 탭에 올해 판 해외주식의 원화 손익과 250만 원까지 남은 금액을 참고치로 보여 줘요(정식 지원 NH투자증권·미래에셋증권·토스증권, 베타 모집 한국투자·키움·삼성·대신·하나증권 · 아이폰 미지원 · 처음 설정은 PC로 40~60분 · 한 번 내는 39,000원에 자동 기록 12개월, 월 구독료·자동 결제는 없어요 · 2026년 10월 기준). 이 참고치는 결제일이 아닌 기록 날짜와 그날 시장 환율로 셌고 RIA·환헤지 같은 한시 특례를 넣지 않아 신고 금액과 다를 수 있으며, 신고를 대신하지 않아요. → 알림캐치 가계부 소개
같이 보면 좋은 글 · 증권사 여러 곳 거래내역 한곳에 모으기 — 완전 가이드 · 실현손익 계산 완전 가이드 — 평가손익과 차이, 평균단가, 환율
꼭 읽어 주세요
- 이 글은 제도와 기록 방법을 설명하는 일반 정보예요. 투자 권유나 세무 상담이 아니고, 각자의 상황에 맞는 판단을 대신하지 않아요.
- 세법·제도와 증권사 앱 화면·메뉴 이름은 해마다 바뀔 수 있어요. 이 글은 위에 적은 날짜에 확인한 내용이라, 그 뒤에 달라진 부분이 있을 수 있어요.
- 인용한 숫자와 내용은 글 끝 출처의 원문을 바탕으로 했어요. 원문이 나중에 고쳐지거나 원문 자체에 잘못이 있을 수도 있어요. 신고·납부처럼 중요한 일을 하기 전에는 출처의 최신 원문과 국세청 홈택스·국세상담센터(126) 또는 세무 전문가에게 꼭 확인하세요.
- 계산 예시의 숫자는 이해를 돕기 위한 가상 숫자예요.
- 증권사·서비스 이름은 설명을 위해 적었어요. 기록공방은 어느 증권사와도 제휴 관계가 없어요.
- 이 글을 쓴 기록공방은 '알림캐치 가계부'를 판매하고 있어요.
6. 출처
- 국세청 「2026년 해외주식과 세금(개인투자자용)」(2026년 5월 안내) — 4쪽 국내 펀드·ETF를 통한 해외 간접투자 소득(배당소득 과세 가능), 8쪽 처분 시 납세의무, 11쪽 국내주식과의 차이·2025년 매도분 2026-06-01까지 신고, 12쪽 계산 구조·기본공제(국내·해외주식 통산 연 250만 원)·세율(주식 20%, 해외상장 중소내국법인 주식 10%)·부동산주식 누진세율, 13~14쪽 손익통산 범위와 계산 사례, 15쪽 해외 상장 ETF 소득 구분(기획재정부 금융세제과-55, 2025-01-24), 16쪽 취득 순서(소득세법 시행령 제162조 제5항)·매매·단기투자 목적 매입자의 이동평균법(국제세원-229, 2010-05-10)·환율 적용 시기, 17쪽 증여받은 주식 1년 내 양도(소득세법 제97조의2 제1항), 18쪽 계산보조자료 제출 시 명세서·필요경비 증빙 생략, 19쪽 계산보조자료 예시(취득가액 계산 방법 표기) — https://www.nts.go.kr/nts/na/ntt/selectNttInfo.do?nttSn=1350977&mi=13452 (2026-10-11 확인)
- 국세청 「양도소득세 신고납부기한」 — 국외주식 예정신고 면제, 확정신고 다음 연도 5월 1일~31일, 기한이 토·일요일·공휴일·근로자의 날이면 다음 날 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2309&cntntsId=7708 (2026-10-11 확인)
- 국세청 「양도소득세 개요」 — 양도시기 원칙(대금청산일), 과세 대상 주식등의 범위, 무신고가산세·납부지연가산세 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7707&mi=2308 (2026-10-11 확인)
- 국세청 「세액계산요령 — 주식등 양도소득세」 — 국외주식 과세 대상(5년 이상 국내 거주자), 과세 대상이 아닌 국내주식·기타자산으로 보는 국외주식은 통산 불가 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=8800&mi=12274 (2026-10-11 확인)
- 국세청 「양도소득세 세액계산 흐름도」 — 분납(납부할 세액 1천만 원 초과 시 2개월) — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2310&cntntsId=7709 (2026-10-11 확인)
- 국세청 「알기 쉬운 양도소득세」 파생상품 신고납부 안내 — 파생상품은 부동산·주식 등 다른 양도소득과 통산하지 않고 구분 계산 — https://www.nts.go.kr/tax/sub/1.5.4.파생상품에 대한 양도소득세 신고납부 안내.html (2026-10-11 확인)
- 국세청 「양도소득세 신고납부 안내」 — 지방소득세는 주민등록상 주소지 시·군·구에 납부 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7713&mi=2314 (2026-10-11 확인)
- 한화투자증권 「해외주식 거래안내」(준법감시인 심사필 유효기간 2026-08-28~2027-08-27) — 양도소득세율 20% + 지방소득세(양도세의 10%), 지방소득세 신고처 위택스 — https://www.hanwhawm.com/main/oversea/main/OS260_1p.cmd (2026-10-11 확인)
- 미국 증권거래위원회(SEC) 보도자료 2023-29(2023-02-15) — 표준 결제 주기 T+2 → T+1, 준수일 2024-05-28 — https://www.sec.gov/newsroom/press-releases/2023-29 (2026-10-11 확인)
- 재정경제부 보도자료 「국내시장 복귀계좌(RIA), 국민성장펀드 등 투자 세제지원을 위한 조세특례제한법 등 개정 추진」(2026-01-20, 정부 발표 — 법 개정 전) — RIA 소득공제·순매수 조정(조특법 제91조의26 신설안), 환헤지 상품 투자액 5% 공제·500만 원 한도(제91조의27 신설안), 2026년 한시 — https://www.korea.kr/briefing/pressReleaseView.do?newsId=156740408 (첨부 PDF 2026-10-11 확인)
- 한국경제 「'환율안정 3법' 국회 본회의 통과…서학개미 복귀시 혜택」(2026-03-31, 언론 보도) — 조세특례제한법 개정안 본회의 처리, RIA 공제율 5월 31일·7월 31일·12월 31일 구간, 납입 한도 5,000만 원, 환헤지 5%·500만 원 — https://www.hankyung.com/article/2026033191357 (2026-10-11 확인)
- 재정경제부 카드뉴스 「국내 주식으로 복귀하면 세금 최대 100% 감면?」(대한민국 정책브리핑, 2026-04-13) — 2025-12-23 기준 보유 해외주식, 5월까지 100%·7월까지 80%·연말까지 50%, 1인당 5,000만 원, 1년 이상 투자 유지, 2026-12-31 이전 양도분까지 — https://www.korea.kr/multi/visualNewsView.do?newsId=148962548 (2026-10-11 확인)
- 신한투자증권 「국내시장복귀계좌(RIA) 안내문」(2026-07-24 개정) — 매도결제 기준 공제율 구간, 마지막 납입일로부터 1년, 1년 전 인출 시 인출일이 속하는 달 말일부터 2개월 이내 납부, RIA 외 계좌 순매수 시 공제 축소 — https://file.shinhansec.com/filedoc/clause/ria_keyinfo.pdf (2026-10-11 확인)
- 재정경제부 보도자료 「2026년 세제개편안 정부안 확정」(2026-09-01) — 국무회의에서 정부안 확정, 9월 3일까지 국회 제출 예정·정기국회 심사, 주요 수정사항(ISA·종합부동산세 등) — https://www.korea.kr/briefing/pressReleaseView.do?newsId=156776418 (첨부 PDF 2026-10-11 확인)
- 한국세정신문 「증권사들, 해외주식 양도세 신고대행으로 분주」(2025-04-22, 언론 보도) — 증권사별 2025년 신고대행 대상·신청 마감 — https://taxtimes.co.kr/mobile/article.html?no=269378 (2026-10-11 확인)
- 재정경제부 보도자료 「2026년 세제개편안 발표」(2026-08-03) — 첨부 「2026년 세제개편안 개조식」 — https://www.korea.kr/briefing/pressReleaseView.do?newsId=156773219 (첨부 PDF 2026-10-11 확인)
- 기록공방 「알림캐치 가계부」 제품 안내 — 지원 증권사·안드로이드 전용·설치 시간·가격·실현손익 참고치 (2026년 10월 기준)
수정 이력 · 2026-10-11 처음 작성